2019-2025年中国工艺美术品制造行业市场运营现状及投资规划研究建议报告
本报告旨在全面分析2019年至2025年中国工艺美术品制造行业的市场运营现状,并基于详实的数据与趋势研判,为行业投资者与从业者提供具有前瞻性的投资规划建议。报告首先回顾了2019-2024年行业整体运行情况,包括市场规模、产量、进出口及效益指标;随后深入剖析了行业结构、细分市场、区域格局、消费特征与竞争态势;接着识别了行业面临的主要问题与风险,并展望了2025-2027年的发展前景;结合国家政策导向与市场需求变化,提出了针对性的投资策略与规划建议,以期助力行业实现高质量发展。
一、行业概述与运行环境
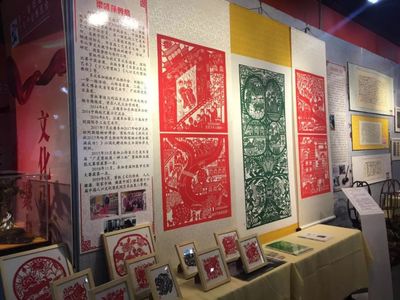
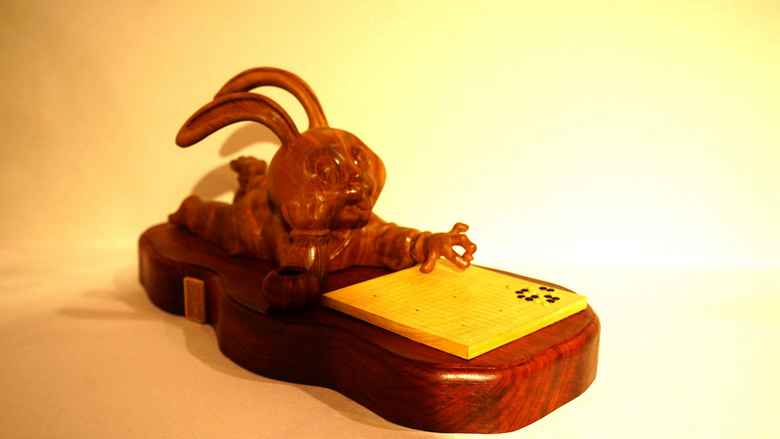
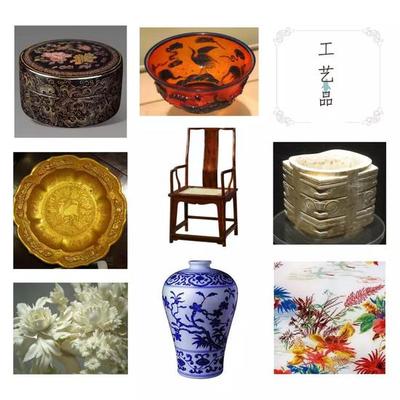
工艺美术品制造行业涵盖雕塑、金属、漆器、花画、天然植物纤维编织、抽纱刺绣、地毯挂毯、珠宝首饰、陶瓷、玻璃料器、玩具、烟花爆竹、剧装道具等多个细分领域,兼具文化传承与创意经济属性。2019-2024年,行业在宏观经济波动、消费升级、文化自信增强及疫情冲击的多重因素交织下运行。政策层面,《传统工艺美术保护条例》修订、文化产业数字化战略、非遗保护力度加大等为行业注入新动力;经济层面,人均可支配收入增长与中产阶级扩大支撑了内需市场,但原材料成本上升、汇率波动及国际贸易摩擦对出口形成压力;社会层面,国潮消费兴起、年轻消费群体对个性化与体验式产品需求上升;技术层面,3D打印、数字设计、智能制造等技术逐步渗透,推动产品创新与效率提升。
二、市场运营现状分析(2019-2024年)
(一)市场规模与增长
据综合测算,2019年中国工艺美术品制造行业市场规模约为1.2万亿元,2020年受疫情冲击下滑至约1.0万亿元,2021年恢复性增长至约1.15万亿元,2022年受多地疫情散发影响增速放缓至约1.18万亿元,2023年随着消费场景恢复和积压需求释放,市场规模回升至约1.25万亿元,2024年预计达到1.32万亿元,2019-2024年复合增长率约为1.9%。行业整体呈现韧性修复、稳中向好的态势。
(二)生产与供给
行业企业数量众多,以中小微企业为主,集中度较低。2019-2024年,规模以上企业数量波动下降,但主营业务收入利润率保持在5%-7%区间。生产区域分布呈现“东部主导、中部崛起、西部特色”格局,广东、浙江、福建、江苏、山东等沿海省份凭借产业链配套与外贸优势占据主导地位;河南、湖南、安徽等中部省份依托劳动力与成本优势承接产业转移;云南、贵州、西藏等西部省份聚焦民族特色手工艺。供给端呈现出传统手工艺与机械化生产并存、高端定制与大众消费品分层的特征。
(三)需求与消费
内需市场是行业增长的主要引擎。2019-2024年,国内消费占比由约65%提升至约72%。消费结构上,家居装饰、收藏投资、礼品馈赠、旅游纪念品为四大主要场景,其中家居装饰与个性化定制需求增长显著。国潮消费成为亮点,带有中国文化元素的工艺美术品在年轻消费者中渗透率快速提升。线上渠道销售占比由2019年的约15%增至2024年的约28%,直播电商、社交电商成为重要增长点。外需方面,受全球疫情、物流成本及贸易环境变化影响,出口额在2020-2022年波动较大,2023-2024年逐步企稳,主要出口市场为美国、欧盟、日本及东南亚。
(四)细分市场表现
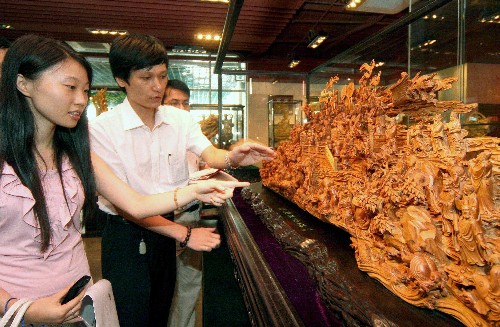
雕塑工艺品:市场占比约18%,2023-2024年受益于城市美化与文旅项目复苏,需求回暖。
珠宝首饰:市场占比约25%,黄金珠宝消费在2023年迎来高峰,但2024年受金价高位抑制,增速放缓;镶嵌类与个性化设计产品受青睐。
陶瓷工艺品:市场占比约15%,日用陶瓷与艺术陶瓷分化,艺术陶瓷受收藏市场调整影响,日用陶瓷稳定增长。
抽纱刺绣:市场占比约10%,家纺与服饰应用扩大,但手工刺绣面临传承人短缺问题。
编织工艺品:市场占比约8%,绿色环保属性契合消费趋势,出口与内销均保持增长。
花画工艺品:市场占比约5%,仿真花与装饰画需求稳定,但同质化竞争激烈。
地毯挂毯:市场占比约7%,机织地毯主导,手工地毯在高端市场具备潜力。
金属工艺品:市场占比约6%,城市雕塑与建筑装饰需求带动,但受投资周期影响明显。
其他(含玩具、烟花爆竹、剧装道具等):市场占比约6%,玩具制造业受出口下滑影响,烟花爆竹受环保政策限制,剧装道具受文旅演艺带动。
(五)竞争格局
行业竞争格局分散,CR10不足5%。企业竞争维度从价格竞争转向品牌、设计、渠道与文化的综合竞争。头部企业通过并购、IP合作、数字化转型提升市场份额;中小企业依托区域特色与差异化产品深耕细分市场。外资品牌在高端珠宝、设计类家居用品领域占据一定优势,本土品牌在国潮赛道快速崛起。
三、行业存在的主要问题
一是创新能力不足,产品同质化严重,知识产权保护薄弱,抄袭仿制现象频发。二是人才结构性短缺,传统技艺传承青黄不接,跨界设计、数字化运营人才匮乏。三是品牌建设滞后,国际知名品牌稀缺,代工比例高,附加值低。四是融资渠道狭窄,中小微企业融资难融资贵问题突出。五是标准化体系不完善,产品质量参差不齐,行业自律与监管有待加强。六是受原材料价格波动、环保政策趋严及国际贸易不确定性影响,成本压力与市场风险并存。
四、2025-2027年发展前景展望
预计2025-2027年,行业将保持年均3%-5%的温和增长,2027年市场规模有望突破1.5万亿元。增长动力主要来自:文化消费政策红利持续释放,国潮与非遗活化利用深化,数字化转型加速,旅游市场复苏带动纪念品消费,以及RCEP等区域贸易协定促进出口多元化。行业将面临人口红利消退、环保约束强化、国际竞争加剧等挑战。细分市场中,珠宝首饰、陶瓷工艺品、刺绣家纺、绿色编织品及数字艺术品(如数字藏品与实体结合)有望成为增长亮点。
五、投资规划研究建议
(一)投资方向建议
1. 聚焦高成长细分赛道:优先关注珠宝首饰(个性化定制与古法金工艺)、艺术陶瓷(年轻化设计与IP联名)、刺绣家纺(高端定制与国潮服饰)、绿色编织品(环保材料与家居装饰)及数字工艺美术(虚拟现实展示、数字藏品与实体产品联动)。
2. 布局产业链关键环节:投资上游原材料(如贵金属、优质木材、天然纤维)的供应链整合,中游的设计研发与智能制造(3D打印、数字化雕刻),下游的品牌渠道与体验式消费场景(工坊、文旅融合项目)。
3. 关注区域特色产业集群:投资广东(珠宝、玩具)、浙江(木雕、刺绣)、福建(石雕、陶瓷)、江苏(刺绣、水晶)、山东(草柳编)、河南(钧瓷、汝瓷)等产业集群的升级项目,发挥集聚效应。
(二)投资策略建议
1. 品牌化与IP化策略:支持企业通过文化IP合作、设计师孵化、品牌故事营销提升附加值,投资具有原创设计能力与品牌运营潜力的企业。
2. 数字化转型策略:投资企业的数字化设计工具、柔性生产线、电商与直播渠道建设,推动C2M模式在个性化定制领域的应用。
3. 跨界融合策略:关注工艺美术与文旅、家居、服饰、数字娱乐等产业的融合项目,如主题博物馆、沉浸式体验工坊、数字艺术展览等。
4. 绿色可持续策略:投资环保材料研发、清洁生产工艺、可循环包装及绿色认证体系,迎合ESG投资趋势。
(三)风险防范建议
1. 政策风险:密切关注文化产业政策、非遗保护政策、环保与贸易政策变化,及时调整投资布局。
2. 市场风险:防范消费需求波动、原材料价格及汇率风险,通过多元化市场与产品组合分散风险。
3. 经营风险:警惕知识产权纠纷、人才流失及供应链中断,建议投资前进行尽职调查,投后强化投后管理与赋能。
4. 技术风险:对数字化、智能化技术的投资需评估技术成熟度与投资回报周期,避免盲目跟风。
(四)投资区域建议
优先布局长三角、粤港澳大湾区、京津冀等消费能力强、产业配套完善的区域;积极关注中西部特色产业集群的政策支持与成本优势;依托自贸区与跨境电商综试区拓展出口市场。
六、结论
2019-2025年,中国工艺美术品制造行业在波动中实现修复性增长,市场结构持续优化,国潮消费与数字化转型成为新动能。行业机遇与挑战并存,投资者应聚焦高成长细分领域,以品牌化、数字化、绿色化和跨界融合为方向,审慎评估风险,制定科学合理的投资规划,方能在文化自信与消费升级的大潮中把握先机、实现可持续发展。
如若转载,请注明出处:http://www.wnlap.com/product/33.html
更新时间:2026-10-30 22:46:40